


- INFLAȚIA NU POATE ÎNLOCUI LEGEA
- O PREVEDERE LEGALĂ PENTRU 2026 NU POATE FI EXTINSĂ AUTOMAT LA 2027
- ROMÂNII SUPORTĂ DEJA INFLAȚIA. DE CE TREBUIE SĂ SUPORTE AUTOMAT ȘI MAJORAREA IMPOZITELOR?
- ADOR SOLICITĂ RETRAGEREA PREVEDERILOR CONTESTATE ȘI DEZBATERE PUBLICĂ
- CONSILIERII LOCALI AU RESPONSABILITATEA PROPRIULUI VOT
- PREFECTURA PRAHOVA, SESIZATĂ OFICIAL
- POZIȚIA ADOR: IMPOZITELE SE STABILESC PRIN LEGE, NU PRIN INTERPRETĂRI CONVENABILE ADMINISTRAȚIEI
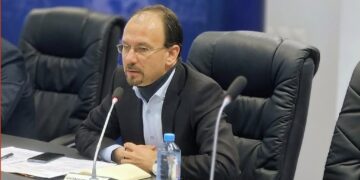
Alianța pentru Drepturile Omului din România (ADOR), prin președintele Eugen Cristescu, a formulat și depus o opoziție juridică oficială împotriva prevederilor proiectului inițiat de primarul Mihai-Laurențiu Polițeanu, prin care se propune indexarea cu 7,3% a impozitelor și taxelor locale pentru anul 2027.
Demersul a fost înregistrat la trei instituții:
• Primăria Municipiului Ploiești – nr. 22.694;
• Serviciul Public Finanțe Locale Ploiești – nr. 10.809;
• Instituția Prefectului – Județul Prahova – nr. 17.669.
Sesizarea a fost formulată în perspectiva ședinței Consiliului Local Ploiești din 29 octombrie 2026, când proiectul figurează la punctul 11 al ordinii de zi.
Prin acest demers, ADOR solicită eliminarea prevederilor care stabilesc indexarea valorilor impozabile ale clădirilor rezidențiale, iar în subsidiar, amânarea votului până la clarificarea temeiului legal și organizarea unei dezbateri publice.
INFLAȚIA NU POATE ÎNLOCUI LEGEA
În fundamentarea opoziției, ADOR invocă un principiu constituțional esențial: potrivit art. 139 alin. (2) din Constituția României, impozitele și taxele locale se stabilesc de consiliile locale numai în limitele și în condițiile legii.
Cu alte cuvinte, existența unei rate a inflației nu conferă, prin ea însăși, autorităților locale dreptul de a modifica orice valoare utilizată la calcularea impozitelor.
Problema ridicată de ADOR privește aplicarea procentului de 7,3% asupra valorilor impozabile ale clădirilor rezidențiale prevăzute de art. 457 din Codul fiscal.
Pentru o clădire de tip A, dotată cu toate instalațiile, valoarea impozabilă stabilită pentru anul 2026 este de 2.677 lei/mp.
Prin proiectul pentru 2027 se propune majorarea acesteia la 2.872,42 lei/mp.
Diferența de 195,42 lei/mp reprezintă o creștere de 7,3% a valorii utilizate în calculul impozitului.
ADOR contestă fundamentarea juridică a acestei operațiuni și solicită indicarea expresă a normei care o autorizează pentru anul 2027.
O PREVEDERE LEGALĂ PENTRU 2026 NU POATE FI EXTINSĂ AUTOMAT LA 2027
Unul dintre argumentele centrale ale demersului privește art. 491 alin. (1) din Codul fiscal, în redactarea introdusă prin modificările legislative din decembrie 2025.
Dispoziția reglementează expres indexarea pentru anul fiscal 2026 și exclude din mecanismul respectiv impozitul pe clădirile rezidențiale calculat potrivit art. 457.
Această reglementare impune clarificarea temeiului normativ aplicabil în 2027.
ADOR atrage atenția că invocarea generică a art. 491 nu este suficientă pentru a justifica aplicarea indexării asupra valorilor impozabile ale locuințelor în anul următor.
Dacă administrația susține că indexarea este obligatorie, trebuie să indice dispoziția legală care instituie obligația.
Dacă majorarea reprezintă o opțiune fiscală locală, aceasta trebuie prezentată ca atare și fundamentată în limitele competențelor prevăzute de lege.
În niciuna dintre aceste situații, o simplă adresă administrativă nu poate suplini o dispoziție normativă.
ROMÂNII SUPORTĂ DEJA INFLAȚIA. DE CE TREBUIE SĂ SUPORTE AUTOMAT ȘI MAJORAREA IMPOZITELOR?
Dincolo de problema juridică, ADOR semnalează și consecințele sociale ale mecanismului propus.
Inflația reduce puterea de cumpărare a populației prin creșterea prețurilor alimentelor, energiei, serviciilor și bunurilor de consum.
Indexarea impozitelor adaugă o obligație fiscală suplimentară pentru proprietarii ale căror venituri nu cresc în același ritm.
Pentru un pensionar cu venituri fixe sau pentru o familie care întâmpină dificultăți în achitarea cheltuielilor curente, chiar și majorările aparent reduse trebuie privite în contextul tuturor costurilor suportate.
O administrație nu poate analiza exclusiv protejarea veniturilor bugetului local, ignorând capacitatea reală de plată a contribuabililor.
ADOR consideră necesară prezentarea publică a impactului economic și social al măsurilor fiscale propuse.
ADOR SOLICITĂ RETRAGEREA PREVEDERILOR CONTESTATE ȘI DEZBATERE PUBLICĂ
Prin documentul depus, asociația solicită autorităților:
1. Eliminarea din proiect a prevederilor care aplică indexarea de 7,3% valorilor impozabile ale clădirilor rezidențiale, în lipsa unei fundamentări juridice corespunzătoare.
2. Amânarea votului, în cazul menținerii prevederilor contestate, până la clarificarea temeiului legal.
3. Comunicarea integrală a adresei Ministerului Finanțelor invocate în fundamentarea proiectului, precum și a corespondenței aferente.
4. Prezentarea unui punct de vedere juridic scris și asumat privind competența Consiliului Local de a indexa valorile prevăzute la art. 457 din Codul fiscal pentru anul 2027.
5. Organizarea unei dezbateri publice, solicitată expres în baza art. 7 alin. (9) din Legea nr. 52/2003.
6. Comunicarea documentelor privind respectarea transparenței decizionale, inclusiv a datelor publicării proiectului și a justificărilor pentru o eventuală procedură de urgență.
ADOR a solicitat, totodată, ca obiecțiunile sale să fie aduse la cunoștința tuturor consilierilor locali înainte de vot.
CONSILIERII LOCALI AU RESPONSABILITATEA PROPRIULUI VOT
ADOR atrage atenția asupra responsabilității consilierilor locali de a examina fundamentarea juridică a proiectelor supuse aprobării.
Votul asupra unui proiect fiscal nu reprezintă o simplă formalitate administrativă.
Fiecare consilier are posibilitatea să solicite clarificări, să examineze avizele și să formuleze amendamente înainte de adoptarea unei hotărâri care va produce efecte asupra contribuabililor.
Invocarea unei pretinse obligații de indexare nu înlătură necesitatea verificării temeiului legal al măsurii.
În acest context, ADOR solicită consilierilor locali să nu aprobe prevederile contestate în absența clarificărilor cerute.
PREFECTURA PRAHOVA, SESIZATĂ OFICIAL
Documentul a fost depus și la Instituția Prefectului – Județul Prahova, autoritate care exercită controlul de legalitate asupra actelor administrației publice locale, în condițiile Constituției și ale Codului administrativ.
În eventualitatea adoptării prevederilor contestate, ADOR va solicita examinarea legalității hotărârii și va analiza utilizarea mijloacelor administrative și judiciare prevăzute de legislația în vigoare.
Asociația va urmări atât răspunsurile instituțiilor sesizate, cât și modul în care Consiliul Local va trata obiecțiunile formulate înaintea votului.
POZIȚIA ADOR: IMPOZITELE SE STABILESC PRIN LEGE, NU PRIN INTERPRETĂRI CONVENABILE ADMINISTRAȚIEI
„Cetățenii nu trebuie puși în situația de a accepta majorări fiscale doar pentru că administrația le prezintă drept inevitabile.
Inflația este o realitate economică, nu o autorizație generală pentru creșterea impozitelor.
Atunci când autoritățile pretind că legea le obligă să majoreze o sarcină fiscală, trebuie să poată indica precis legea, articolul și condițiile în care acea majorare este permisă.
Nu cerem privilegii și nu contestăm obligația cetățenilor de a contribui la cheltuielile publice.
Cerem ca administrația să respecte aceeași lege pe care o invocă atunci când solicită bani contribuabililor.
Iar atunci când există obiecțiuni juridice formulate oficial, acestea trebuie examinate înainte de vot, nu tratate ca simple inconveniente administrative.”
Eugen Cristescu
Președinte ADOR – Alianța pentru Drepturile Omului din România